搜索
热搜: 活动 交友 discuz
查看: 126|回复: 0

房贷付清一定好吗?

[复制链接]

8

主题

0

回帖

44

积分

新手上路

积分
44
发表于 2026-10-4 21:13:59 来自手机 | 显示全部楼层 |阅读模式
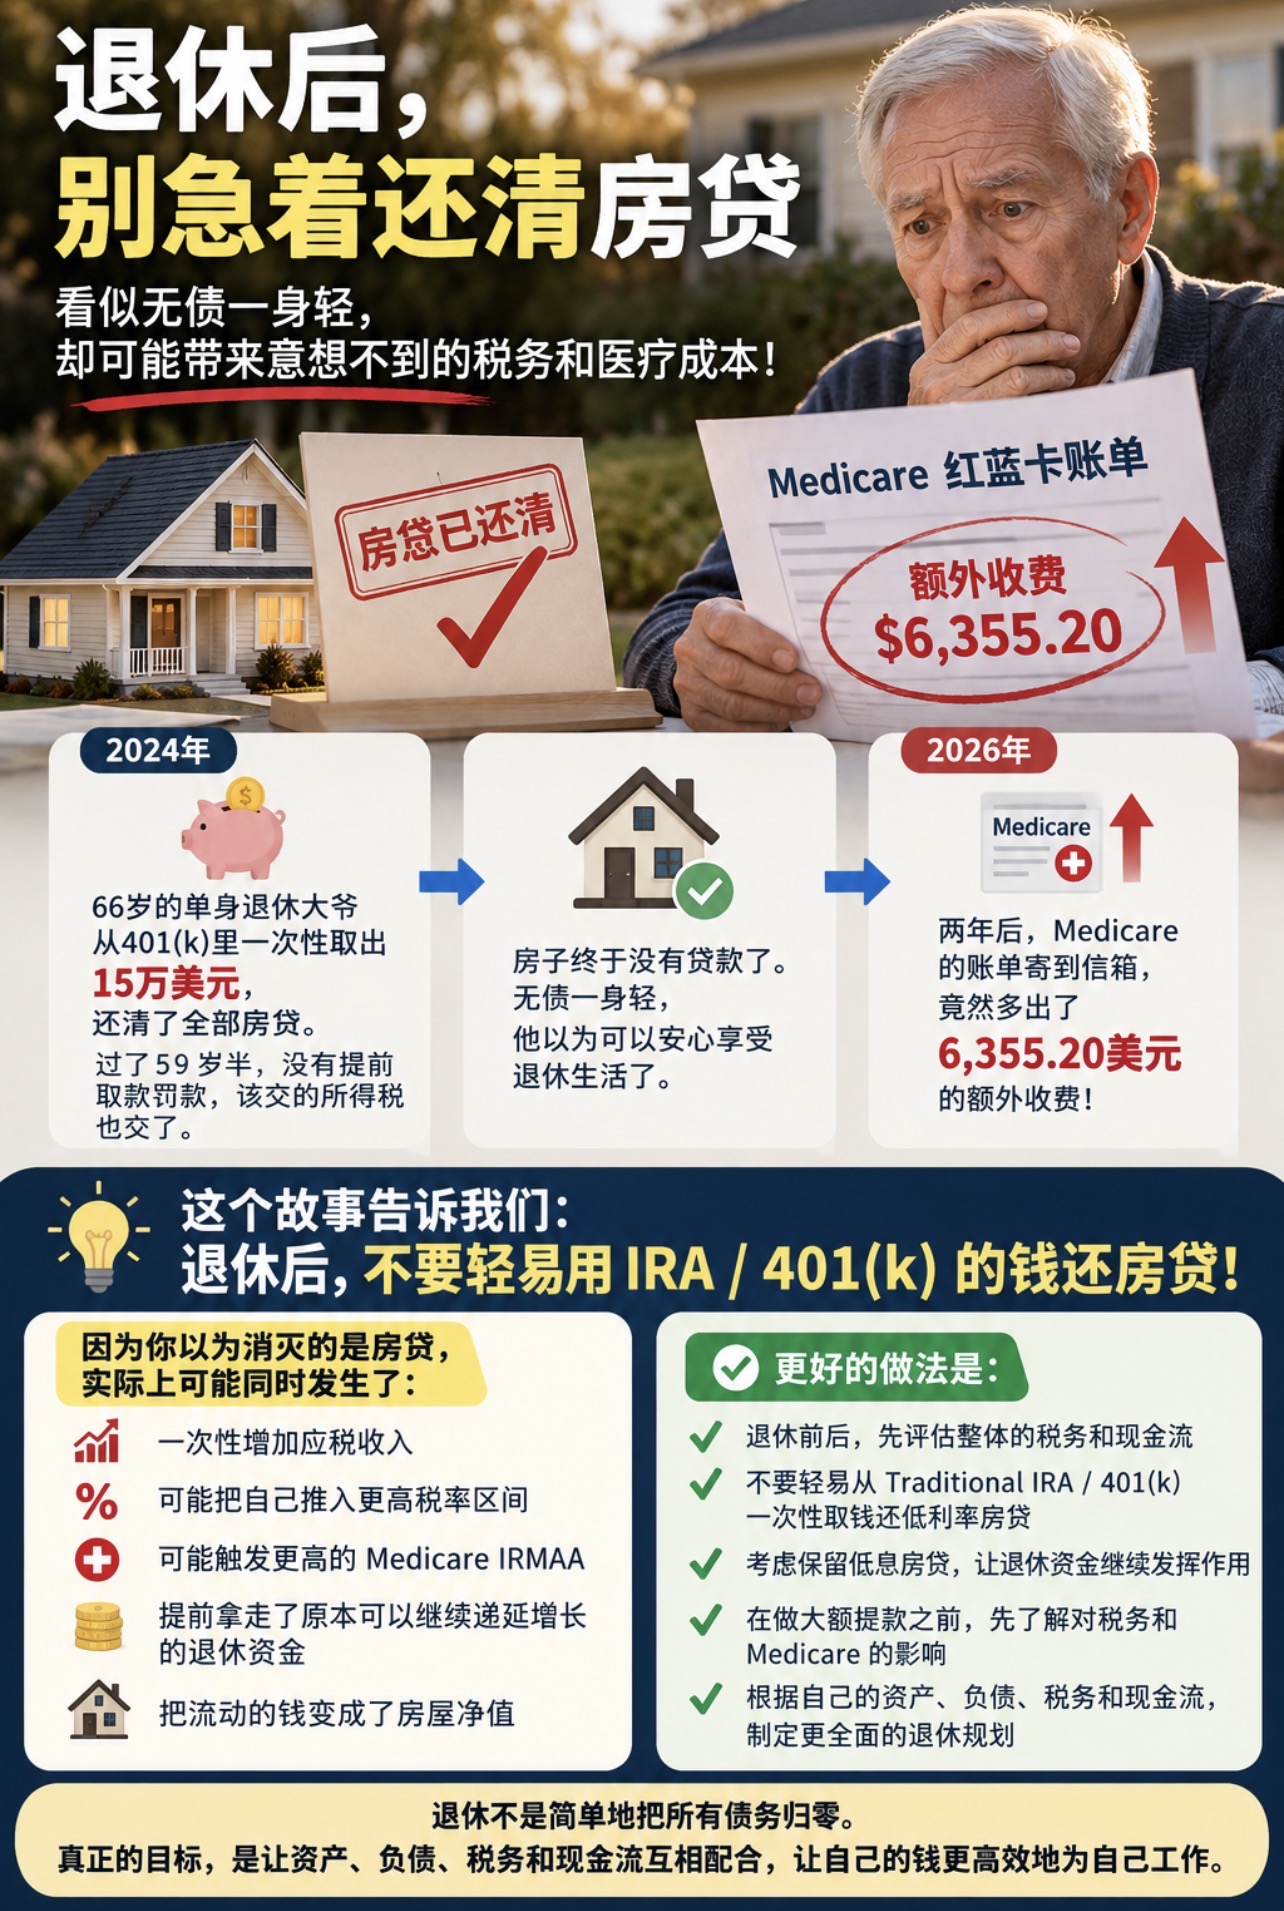
一位66岁的单身退休大爷,做了一件很多人都会觉得“非常正确”的事。

2024年,他从传统401(k)里一次性取出15万美元,把剩下的房贷全部还清。

过了59岁半,没有提前取款罚款;该交的所得税,他也交了。

房子终于没有贷款了。

无债一身轻,他觉得退休生活终于可以踏踏实实了。

没想到,两年后 Medicare 的账单来了。

因为2024年的大额401(k)提款把当年的收入推高,影响了两年后的 Medicare IRMAA。

原以为只是“拿自己的钱还自己的房贷”,结果不仅交了所得税,还可能因此增加 Medicare 保费。

这也是为什么,我经常提醒准备退休的朋友:

退休后,不要只想着“把债还掉”,更要考虑“用什么钱还债”。

尤其不要轻易从 Traditional IRA / 401(k) 一次拿出大笔钱去还一个低利率房贷。

因为你以为自己消灭的是房贷,
实际上可能同时发生了几件事:

👉 一次性增加应税收入
👉 可能把自己推入更高税率区间
👉 可能触发更高的 Medicare IRMAA
👉 提前拿走了原本可以继续递延增长的退休资金
👉 把流动的钱变成了房屋净值

房贷只是看得见的债,税务成本往往是看不见的债。

所以退休规划真正要解决的,不只是:

“我有多少钱?”

而是:

“我的钱放在哪里?”
“什么时候拿?”
“从哪个账户拿?”
“怎样拿,才能少交不必要的税?”

有时候,保留一笔低息房贷,反而比为了“无债一身轻”,一次性从退休账户里取钱还清,更有利于整体的退休现金流。

退休不是简单地把所有债务归零。

真正的目标,是让资产、负债、税务和现金流互相配合,让自己的钱更高效地为自己工作。

如果你已经接近退休,同时有 IRA/401(k) + 房贷,在做大额提款之前,真的值得先算一算。

有时候,“不急着还”,反而是更好的财务选择。
IMG_4514.jpeg
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

Archiver|手机版|小黑屋|uscity365

GMT-5, 2026-11-18 02:05 , Processed in 0.040126 second(s), 22 queries .

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.
快速回复 返回顶部 返回列表